2022年中国互联网数据中心(IDC)行业产业链及市场现状分析 互联网数据服务的崛起与挑战
引言
随着数字经济的蓬勃发展,互联网数据中心(IDC)作为数据存储、计算和分发的核心基础设施,已成为推动社会数字化转型的重要引擎。2022年,中国IDC行业在政策支持、技术迭代和市场需求的多重驱动下,呈现出高速增长态势,同时也面临着能耗、布局等方面的挑战。本文将从产业链结构和市场现状两个维度,对2022年中国IDC行业进行深入分析,并聚焦互联网数据服务这一关键领域。
一、IDC行业产业链解析
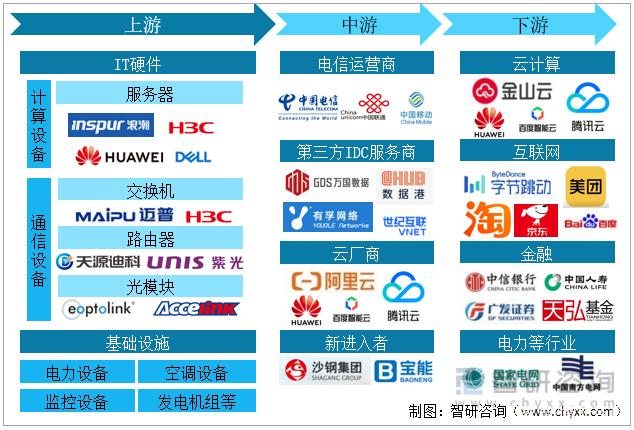
IDC产业链上游主要包括基础设施供应商,如服务器、存储设备、网络设备、电力设备、制冷系统等硬件制造商,以及基础软件和虚拟化技术提供商。代表性企业有华为、浪潮、联想、戴尔、维谛技术等。上游环节的技术水平和成本控制直接影响IDC的建设成本和运营效率。
中游是IDC服务提供商,分为电信运营商和第三方IDC服务商。电信运营商如中国电信、中国移动、中国联通凭借网络资源和资金优势占据主导地位;第三方服务商如万国数据、世纪互联、光环新网、数据港等则以灵活的服务和定制化能力快速崛起。中游企业负责数据中心的规划、建设、运营和维护,向客户提供机柜租用、带宽接入、云计算、数据备份等互联网数据服务。
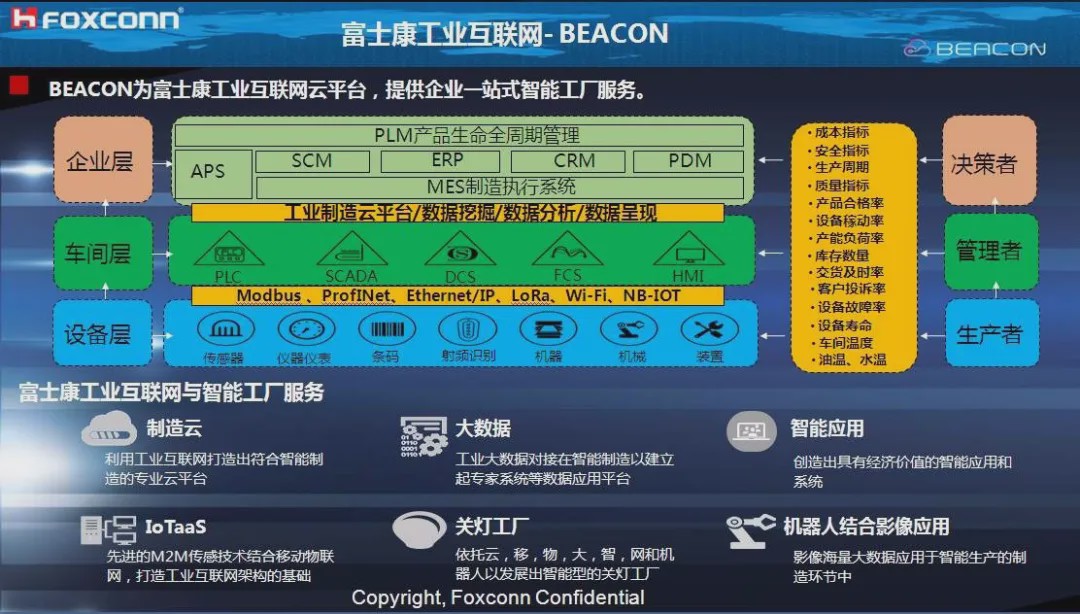
下游应用领域广泛,涵盖互联网、金融、制造业、政府、医疗、教育等行业。互联网企业(如阿里、腾讯、字节跳动)是最大需求方,用于支撑其搜索、社交、电商、视频等业务;金融行业注重数据安全和低延迟,政府领域则推动政务云和智慧城市建设。下游需求的多样化和个性化,推动IDC服务向高质量、专业化方向发展。
二、2022年中国IDC市场现状
- 市场规模与增长
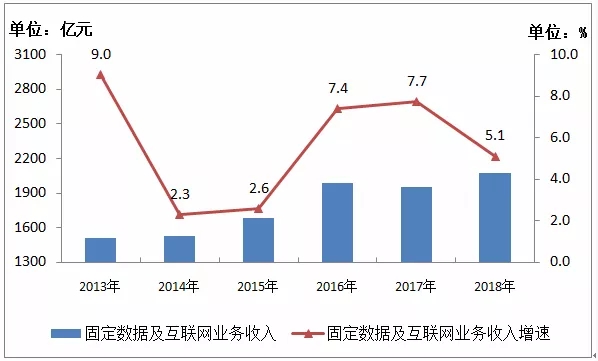
2022年,中国IDC市场规模保持高速增长。据相关统计,市场规模突破2000亿元人民币,同比增长超过30%。增长动力主要来自云计算、大数据、人工智能、5G等技术的普及,以及疫情后企业加速上云和远程办公的常态化。
- 区域分布
IDC资源集中于东部沿海发达地区,如京津冀、长三角、粤港澳大湾区,这些地区经济活跃、互联网企业密集,但面临土地、能源紧张问题。随着“东数西算”工程全面启动,贵州、内蒙古、甘肃、宁夏等西部枢纽节点承接了更多的数据计算需求,区域布局趋向均衡。
- 竞争格局
电信运营商凭借网络和客户资源,占据约60%的市场份额;第三方IDC服务商通过并购和新建,不断扩大规模,万国数据、世纪互联等头部企业市场份额提升。云计算巨头(如阿里云、腾讯云)自建数据中心,对第三方服务商形成竞争,但也带来合作机会。
- 政策环境
国家出台多项政策规范和支持IDC发展,如《“十四五”数字经济发展规划》《新型数据中心发展三年行动计划(2021-2023年)》等,强调绿色低碳、算力协同、安全可靠。2022年,“东数西算”工程正式启动,推动数据中心集约化、规模化、绿色化发展。
- 互联网数据服务的特点
互联网数据服务是IDC的核心业务,2022年呈现以下特点:一是云化服务需求旺盛,企业上云率持续提升,混合云和多云部署成为趋势;二是智能运维普及,AI技术用于能耗优化和故障预测,提升服务可靠性;三是安全服务升级,数据安全和隐私保护法规(如《数据安全法》《个人信息保护法》)推动IDC增强安全能力;四是边缘计算兴起,为满足低延迟应用需求,边缘数据中心开始部署。
三、面临的挑战与未来展望
尽管前景广阔,中国IDC行业仍面临挑战:能耗指标紧张,一线城市限建;投资回报周期长,上架率参差不齐;技术人才短缺。行业将趋向绿色低碳(如液冷技术、可再生能源)、智能化(AI运维)、集约化(大型和超大型数据中心)和边缘化(近场计算)。互联网数据服务将更加注重用户体验、安全合规和算力网络协同。
2022年是中国IDC行业蓬勃发展和结构优化的关键一年。在“东数西算”和政策引导下,产业链上下游协同发展,互联网数据服务能力显著提升,为数字经济注入新动能。预计未来几年,中国IDC市场将继续保持高增长,为全社会数字化转型提供坚实支撑。
如若转载,请注明出处:http://www.bzemju.com/product/41.html
更新时间:2026-10-15 08:24:28